Der Haushaltsplan einer Stadt / Gemeinde definiert, wie das Geld im kommenden Jahr verwendet werden darf. Über genau diesen Plan entscheidet der Rat, und er ist sein wichtigstes Werkzeug. Was nicht im Haushalt steht, passiert nicht.
Dieser Artikel erklärt die Grundlagen für komplette Laien. Er bezieht sich auf Bayern, wo fast alle Gemeinden ihren Haushalt nach der Kameralistik führen. Die meisten Ideen gelten aber auch anderswo.
- Der Haushalt ist der Plan für ein Jahr. Der Stadtrat beschließt ihn als Satzung.
- Die Kameralistik zählt Einnahmen und Ausgaben, wie ein Haushaltsbuch. Wertverlust, etwa einer alternden Schule, taucht darin nicht auf.
- Der Haushalt hat zwei Teile: den Verwaltungshaushalt für den laufenden Betrieb und den Vermögenshaushalt für Investitionen.
- Was im Verwaltungshaushalt übrig bleibt, fließt als Zuführung in den Vermögenshaushalt. Sie muss mindestens die Tilgung der Kredite decken.
- Kredite gibt es nur für Investitionen, nicht für den laufenden Betrieb.
- Der Rat entscheidet, was gemacht wird. Die Verwaltung entscheidet, wie.
Was ist Kameralistik?
Die Kameralistik ist die traditionelle Buchführung der öffentlichen Verwaltung. Der Name kommt von der Kammer (lateinisch camera), der Behörde, die früher die Finanzen eines Fürsten verwaltete.
Man kann sie sich wie ein Haushaltsbuch vorstellen: Was kommt herein, was geht hinaus? Der Unterschied zum privaten Haushaltsbuch ist, dass die Gemeinde vorher plant. Der Haushaltsplan legt für jeden Zweck fest, wie viel Geld die Verwaltung höchstens ausgeben darf. Dieser geplante Betrag heißt Ansatz. Ein Ansatz ist eine Erlaubnis, keine Pflicht: Die Verwaltung darf das Geld ausgeben, sie muss es aber nicht.
Die Kameralistik beantwortet also vor allem eine Frage: Reicht das Geld in diesem Jahr, und wofür geben wir es aus?
Was sie nicht sieht, ist der Wertverlust. Die Wissenschaftlichen Dienste des Bundestags nennen als Beispiel eine Straße: Ihr Bau taucht im Haushalt auf, weil Geld an die Baufirma fließt. Dass die Straße mit jedem Jahr abgenutzt wird, taucht nicht auf, denn dafür fließt kein Geld. Ein schlechter Zustand der Straße wird erst sichtbar, wenn Reparaturen bezahlt werden.[1] Genauso tauchen künftige Pensionen für Beamte nicht als Schulden auf. Eine Gemeinde kann deshalb auf dem Papier solide aussehen, während ihre Gebäude und Straßen verfallen. Neue Stadträte sollten darum nicht nur nach dem Geld fragen, sondern auch nach dem Zustand von Schulen, Brücken und Kanälen.
Kameralistik oder Doppik?
Die Alternative zur Kameralistik ist die Doppik, die doppelte Buchführung in Konten, wie sie Unternehmen verwenden. Sie erfasst auch den Wertverlust (Abschreibungen) und stellt Vermögen und Schulden in einer Bilanz gegenüber.
| Kameralistik | Doppik | |
|---|---|---|
| Leitfrage | Reicht das Geld in diesem Jahr? | Wird die Gemeinde reicher oder ärmer? |
| Grundlage | Einnahmen und Ausgaben | Erträge und Aufwendungen, dazu Zahlungen |
| Wertverlust | fehlt (Ausnahme: Gebührenhaushalte, siehe unten) | als Abschreibung enthalten |
| Vermögen und Schulden | nur in Übersichten | in einer Bilanz |
| Teile des Haushalts | Verwaltungs- und Vermögenshaushalt | Ergebnis- und Finanzhaushalt |
| Aufwand | gering, leicht zu verstehen | höher, das Vermögen muss bewertet werden |
In den meisten Bundesländern ist die Doppik für Kommunen inzwischen Pflicht.[2] Bayern lässt seinen Gemeinden die Wahl.[3] 2017 hatten erst 75 der 2056 bayerischen Gemeinden auf die Doppik umgestellt, vor allem größere Städte: 10 der 25 kreisfreien Städte, aber nur 57 der 2005 kleineren kreisangehörigen Gemeinden.[2] In Bayern ist die Kameralistik also der Normalfall. Auch der Bund führt seinen Haushalt kameral.[1]
Der Haushalt im Jahreslauf
Das Haushaltsjahr ist das Kalenderjahr.[4] Ein typischer Ablauf:
- Entwurf (Herbst): Die Fachbereiche der Verwaltung melden an, was sie im nächsten Jahr brauchen. Die Kämmerei, also die Finanzverwaltung, stellt daraus einen Entwurf zusammen. Meist sind die Wünsche größer als das Geld, und der Kämmerer muss kürzen, bis der Haushalt ausgeglichen ist.
- Beratung: Die Fraktionen und der Finanzausschuss (oft Haupt- und Finanzausschuss genannt) beraten den Entwurf. Hier stellen die Fraktionen ihre Haushaltsanträge.
- Beschluss: Der Stadtrat beschließt die Haushaltssatzung samt Anlagen in öffentlicher Sitzung.[5]
- Rechtsaufsicht: Die Satzung geht spätestens einen Monat vor Beginn des Haushaltsjahres an die Rechtsaufsichtsbehörde.[5] Das ist bei kreisangehörigen Gemeinden das Landratsamt, bei kreisfreien Städten die Regierung.[6] Bestimmte Teile, vor allem die Kredite, muss sie genehmigen.
- Vollzug: Nach der Bekanntmachung bewirtschaftet die Verwaltung den Haushalt. Läuft etwas anders als geplant, gibt es Regeln für Mehrausgaben und notfalls einen Nachtragshaushalt (siehe unten).
- Jahresrechnung: Spätestens sechs Monate nach Jahresende stellt die Verwaltung die Jahresrechnung auf: Was wurde tatsächlich eingenommen und ausgegeben?[7] In Gemeinden mit mehr als 5000 Einwohnern prüft sie ein Rechnungsprüfungsausschuss aus drei bis sieben Ratsmitgliedern.[8] Anschließend stellt der Rat die Rechnung fest und entlastet den Bürgermeister, in der Regel bis zum 30. Juni des übernächsten Jahres.[7]
Viele Gemeinden beschließen ihren Haushalt erst im Frühjahr. Bis dahin gilt die vorläufige Haushaltsführung: Die Gemeinde darf nur zahlen, wozu sie rechtlich verpflichtet ist oder was unaufschiebbar ist, etwa begonnene Bauten fortsetzen. Steuern erhebt sie nach den Sätzen des Vorjahres. Neue Projekte müssen warten.[9]
Übrigens: Jedes Ratsmitglied darf die Prüfungsberichte jederzeit einsehen.[7]
Was gehört zum Haushalt?
Die Haushaltssatzung
Die Haushaltssatzung ist das eigentliche Gesetz und meist nur ein bis zwei Seiten lang. Sie legt fest:[4]
- die Gesamtbeträge der Einnahmen und Ausgaben im Verwaltungs- und im Vermögenshaushalt,
- den Gesamtbetrag der Kredite für Investitionen,
- den Gesamtbetrag der Verpflichtungsermächtigungen (Zusagen für künftige Jahre, siehe unten),
- Abgabesätze, die jedes Jahr neu festzusetzen sind, etwa die Hebesätze der Grund- und Gewerbesteuer, wenn sie nicht in einer eigenen Satzung stehen,
- den Höchstbetrag der Kassenkredite.
Der Haushaltsplan
Der Haushaltsplan ist der dicke Teil. Er besteht aus dem Gesamtplan, den Einzelplänen des Verwaltungs- und des Vermögenshaushalts, Sammelnachweisen und dem Stellenplan, der alle Stellen für Beamte und Angestellte auflistet. Dazu kommen Anlagen:[10]
- der Vorbericht,
- eine Übersicht über die Verpflichtungsermächtigungen,
- eine Übersicht über Schulden und Rücklagen,
- die Wirtschaftspläne von Stadtwerken und anderen Unternehmen, an denen die Gemeinde mehrheitlich beteiligt ist,
- der Finanzplan mit dem Investitionsprogramm.
Tipp: Zuerst den Vorbericht lesen. Er beschreibt in Worten, wie es um die Finanzen steht, und nennt die wichtigsten Zahlen. Danach lohnt der Blick in den Finanzplan.
Neben jedem Ansatz stehen der Ansatz des Vorjahres und das tatsächliche Ergebnis des Jahres davor.[11] Dieser Vergleich ist aufschlussreich: Wird eine Einnahme jedes Jahr zu vorsichtig geschätzt, oder eine Ausgabe jedes Jahr überschritten?
Der Haushaltsplan der Stadt Plattling 2026 ist öffentlich. Ich habe ein Haushaltsplan-Tool geschrieben, mit dem man den Plan leichter analysieren kann.
Die zwei Teile: Verwaltungshaushalt und Vermögenshaushalt
Ein privater Haushalt unterscheidet zwischen laufenden Kosten (Miete, Strom, Lebensmittel) und großen Anschaffungen (Auto, Wohnung), die man aus Ersparnissen oder mit einem Kredit bezahlt. Die Kameralistik macht das genauso:
- Der Vermögenshaushalt (kurz VmHH) enthält alles, was das Vermögen der Gemeinde verändert: Investitionen, Fördermittel dafür, Kredite, Tilgung und Rücklagen.
- Der Verwaltungshaushalt (kurz VwHH) enthält alles andere, also den laufenden Betrieb.[12]
| Verwaltungshaushalt (laufender Betrieb) | Vermögenshaushalt (Investitionen) | |
|---|---|---|
| Einnahmen | Gewerbesteuer, Grundsteuer, Anteile an Einkommen- und Umsatzsteuer, Schlüsselzuweisungen vom Land, Gebühren (Wasser, Kita, Friedhof), Mieten, Konzessionsabgaben | Zuführung vom Verwaltungshaushalt, Fördermittel für Investitionen, Grundstücksverkäufe, Erschließungsbeiträge, Entnahmen aus der Rücklage, Kredite |
| Ausgaben | Personal, Unterhalt von Gebäuden und Straßen, Energie, Reinigung, Kreisumlage, Gewerbesteuerumlage, Zuschüsse an Vereine, Zinsen | Neubau und Umbau, Grundstücke, Fahrzeuge und Geräte, Tilgung von Krediten, Zuschüsse für Investitionen anderer, Zuführung an die Rücklage |
Drei Dinge verwirren am Anfang fast jeden:
- Zinsen und Tilgung stehen in verschiedenen Teilen. Zinsen sind der Preis für geliehenes Geld und damit laufender Betrieb (VwHH). Die Tilgung ist die Rückzahlung des Kredits (VmHH).
- Reparatur oder Investition? Wird das undichte Dach der Grundschule repariert, ist das Unterhalt (VwHH). Wird die Schule um einen Anbau erweitert, ist das eine Investition (VmHH). Investitionen sind Ausgaben, die das Anlagevermögen verändern.[13] Das hat Folgen: Unterhalt darf nicht mit Krediten bezahlt werden, ein Neubau schon. Daraus entsteht ein gefährlicher Anreiz, alte Gebäude verfallen zu lassen und später neu zu bauen.
- Kleine Anschaffungen. Fahrzeuge, Maschinen und andere bewegliche Sachen gehören in den Vermögenshaushalt, mit Ausnahme der geringwertigen Wirtschaftsgüter im Sinne des Einkommensteuergesetzes.[13] Der Locher fürs Rathaus steht also im Verwaltungshaushalt, das neue Feuerwehrauto im Vermögenshaushalt.
Die Zuführung: das Bindeglied
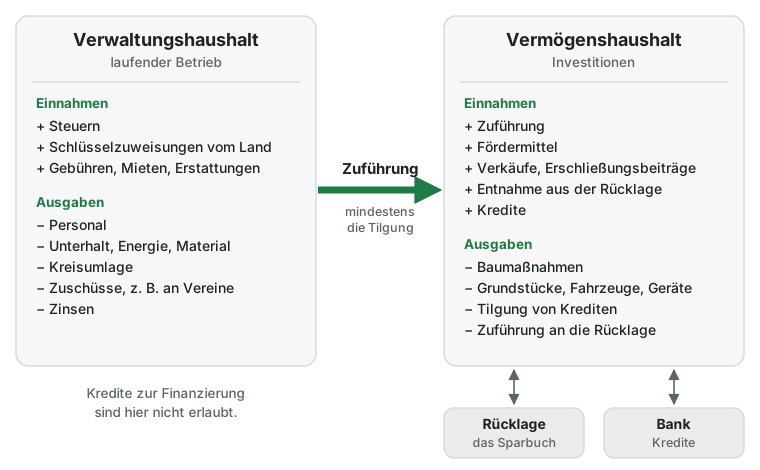
Der Verwaltungshaushalt soll mehr einnehmen, als er ausgibt. Der Überschuss fließt als Zuführung in den Vermögenshaushalt. Diese Zuführung muss mindestens so hoch sein wie die ordentliche Tilgung der Kredite (Mindestzuführung).[14] Die Idee dahinter: Der laufende Betrieb muss die alten Schulden abbezahlen. Neue Kredite, um alte zu tilgen, sind nicht vorgesehen.
Zieht man von der Zuführung die ordentliche Tilgung ab, erhält man die freie Finanzspanne. Das ist das Geld, das die Gemeinde aus eigener Kraft für neue Investitionen übrig hat. Diese Zahl ist die wichtigste Kennzahl eines kameralen Haushalts. Sie zeigt, ob die Gemeinde dauerhaft leistungsfähig ist, und genau das prüft die Rechtsaufsicht, bevor sie Kredite genehmigt.[15] Ist die freie Finanzspanne negativ, ist das ein Alarmsignal.
Reicht der Verwaltungshaushalt nicht einmal für die Mindestzuführung, darf die Gemeinde nur unter engen Voraussetzungen ihre Rücklage anzapfen: wenn alle Einnahme- und Sparmöglichkeiten ausgeschöpft sind.[14] Dann wird es ungemütlich: Hebesätze und Gebühren steigen, freiwillige Leistungen werden gekürzt.
Ein Beispiel: die Musterstadt
Die Musterstadt ist erfunden, aber ihre Größenordnungen sind typisch für eine bayerische Kleinstadt mit etwa 13.000 Einwohnern. Alle Beträge in Millionen Euro.
Verwaltungshaushalt
| Einnahmen | Mio. € | Ausgaben | Mio. € |
|---|---|---|---|
| Gewerbesteuer | 12,0 | Personal | 11,0 |
| Anteil an der Einkommensteuer | 9,0 | Sachaufwand (Unterhalt, Energie, …) | 8,0 |
| Grundsteuer | 2,5 | Kreisumlage | 10,0 |
| Schlüsselzuweisungen | 4,0 | Gewerbesteuerumlage | 1,2 |
| Gebühren und Entgelte | 5,0 | Zuschüsse und soziale Leistungen | 2,3 |
| Sonstige | 3,5 | Zinsen | 0,5 |
| Zuführung zum Vermögenshaushalt | 3,0 | ||
| Summe | 36,0 | Summe | 36,0 |
Vermögenshaushalt
| Einnahmen | Mio. € | Ausgaben | Mio. € |
|---|---|---|---|
| Zuführung vom Verwaltungshaushalt | 3,0 | Neubau Kindergarten | 6,0 |
| Fördermittel | 5,0 | Straßen und Kanäle | 4,5 |
| Grundstücksverkäufe | 1,0 | Generalsanierung Grundschule | 3,0 |
| Entnahme aus der Rücklage | 3,0 | Grunderwerb | 0,8 |
| Kredite | 4,0 | Feuerwehrfahrzeug | 0,7 |
| Tilgung | 1,0 | ||
| Summe | 16,0 | Summe | 16,0 |
Beide Teile sind ausgeglichen, wie es sein muss. Was lässt sich daraus ablesen?
- Mindestzuführung erfüllt: Die Zuführung von 3,0 Mio. € ist höher als die Tilgung von 1,0 Mio. €.
- Freie Finanzspanne: 3,0 − 1,0 = 2,0 Mio. €. So viel kann die Stadt aus eigener Kraft investieren.
- Finanzierung der Investitionen: Von 15,0 Mio. € Investitionen kommen 2,0 Mio. € aus eigener Kraft, 5,0 Mio. € von Fördergebern, 1,0 Mio. € aus Verkäufen, 3,0 Mio. € aus dem Ersparten und 4,0 Mio. € von der Bank.
- Die Schulden steigen um 4,0 − 1,0 = 3,0 Mio. €, und die Rücklage sinkt um 3,0 Mio. €. Das geht ein paar Jahre gut, aber nicht dauerhaft. Der Finanzplan zeigt, ob die Stadt das für die nächsten Jahre so plant.
- Gebundenes Geld: Die Kreisumlage, eine Abgabe an den Landkreis, frisst mit 10 Mio. € mehr als ein Viertel des Verwaltungshaushalts. Ihre Höhe beschließt der Kreistag, nicht der Stadtrat. Zusammen mit dem Personal ist damit schon mehr als die Hälfte der laufenden Ausgaben festgelegt.
- Folgekosten: Der neue Kindergarten braucht ab dem nächsten Jahr Personal, Energie und Reinigung. Diese Kosten belasten den Verwaltungshaushalt und senken damit künftige Zuführungen. Bei jeder Investition sollte man fragen, was sie im Betrieb kostet.
Wie liest man eine Haushaltsstelle?
Jeder Ansatz im Haushaltsplan hat eine Nummer, die Haushaltsstelle. Sie besteht aus zwei Teilen:
- Die Gliederung sagt, wofür das Geld ist (der Aufgabenbereich).
- Die Gruppierung sagt, was für eine Einnahme oder Ausgabe es ist.
Beide Nummernsysteme gibt das Innenministerium für ganz Bayern vor, deshalb lassen sich die Haushalte verschiedener Gemeinden vergleichen. Die Gliederung beginnt mit einem von zehn Einzelplänen:[16]
| Einzelplan | Aufgabenbereich |
|---|---|
| 0 | Allgemeine Verwaltung |
| 1 | Öffentliche Sicherheit und Ordnung (z.B. Feuerwehr) |
| 2 | Schulen |
| 3 | Wissenschaft, Forschung, Kulturpflege |
| 4 | Soziale Sicherung (z.B. Kindergärten) |
| 5 | Gesundheit, Sport, Erholung |
| 6 | Bau- und Wohnungswesen, Verkehr |
| 7 | Öffentliche Einrichtungen, Wirtschaftsförderung (z.B. Abwasser) |
| 8 | Wirtschaftliche Unternehmen, allgemeines Grund- und Sondervermögen |
| 9 | Allgemeine Finanzwirtschaft (z.B. Steuern, Kreisumlage) |
Die Gruppierung beginnt mit einer von zehn Hauptgruppen:[17]
| Hauptgruppe | Art | Teil |
|---|---|---|
| 0 | Steuern, allgemeine Zuweisungen | VwHH |
| 1 | Einnahmen aus Verwaltung und Betrieb | VwHH |
| 2 | Sonstige Finanzeinnahmen | VwHH |
| 3 | Einnahmen des Vermögenshaushalts | VmHH |
| 4 | Personalausgaben | VwHH |
| 5 und 6 | Sächlicher Verwaltungs- und Betriebsaufwand | VwHH |
| 7 | Zuweisungen und Zuschüsse (nicht für Investitionen) | VwHH |
| 8 | Sonstige Finanzausgaben | VwHH |
| 9 | Ausgaben des Vermögenshaushalts | VmHH |
Eine Faustregel: Beginnt die Gruppierung mit 3 oder 9, gehört die Stelle zum Vermögenshaushalt, sonst zum Verwaltungshaushalt. Ein paar Beispiele:
| Haushaltsstelle | Gliederung | Gruppierung | Teil |
|---|---|---|---|
| 1300.5000 | 13 Brandschutz | 50 Unterhalt der Grundstücke und baulichen Anlagen | VwHH |
| 1300.9350 | 13 Brandschutz | 935 Erwerb von beweglichen Sachen des Anlagevermögens | VmHH |
| 9000.0030 | 90 Steuern, allgemeine Zuweisungen | 003 Gewerbesteuer | VwHH |
Die Reparatur am Feuerwehrhaus und das neue Feuerwehrauto stehen also im selben Abschnitt, aber in verschiedenen Teilen des Haushalts. Die genaue Schreibweise unterscheidet sich etwas zwischen den Gemeinden, etwa durch zusätzliche Stellen für Unterkonten.
Die Spielregeln
Für den Haushalt gelten einige Grundsätze. Die wichtigsten stehen in der Bayerischen Gemeindeordnung (GO):
- Dauerhafte Leistungsfähigkeit: Die Gemeinde muss so wirtschaften, dass sie ihre Aufgaben auf Dauer erfüllen kann und sich nicht überschuldet.[3] Ein teures Projekt heute darf nicht dazu führen, dass in fünf Jahren das Geld für die Pflichtaufgaben fehlt.
- Sparsamkeit und Wirtschaftlichkeit: Sparsam heißt, nicht mehr auszugeben als nötig. Wirtschaftlich heißt, das beste Verhältnis von Kosten und Nutzen zu wählen, und zwar über die ganze Lebensdauer.[3] Eine Gasheizung ist vielleicht billiger in der Anschaffung, eine Wärmepumpe aber günstiger im Betrieb. Die billigste Anschaffung ist also nicht automatisch die wirtschaftlichste.
- Risiken minimieren: Die Gemeinde darf nicht spekulieren.[3] Ein Klassiker sind Kredite in fremder Währung: Steigt etwa der Schweizer Franken, steigt die Schuld in Euro.
- Rangfolge der Einnahmen: Zuerst soll die Gemeinde Entgelte für ihre Leistungen verlangen (Gebühren und Beiträge), soweit das vertretbar und geboten ist. Erst danach kommen Steuern. Kredite darf sie nur aufnehmen, wenn eine andere Finanzierung nicht möglich oder unwirtschaftlich wäre.[18]
- Gesamtdeckung: Alle Einnahmen des Verwaltungshaushalts decken gemeinsam alle seine Ausgaben, ebenso im Vermögenshaushalt.[19] Die Hundesteuer muss also nicht für Hundekotbeutel ausgegeben werden. Ausnahmen sind zweckgebundene Einnahmen wie Fördermittel.
- Jährlichkeit: Die Haushaltssatzung gilt für ein Jahr. Sie darf zwei Jahre umfassen, aber nach Jahren getrennt.[4]
- Vollständigkeit und Bruttoprinzip: Alle Einnahmen und Ausgaben stehen im Haushalt, und zwar in voller Höhe. Das Freibad erscheint also nicht als „Defizit 600.000 €“, sondern mit Eintrittsgeldern von 300.000 € und Kosten von 900.000 €. So sieht man, wo das Geld wirklich hinfließt.
- Öffentlichkeit: Der Rat berät und beschließt den Haushalt öffentlich, und jeder Bürger kann ihn einsehen.[5]
Gebührenhaushalte: Wasser, Abwasser, Friedhof
Für Einrichtungen wie Wasserversorgung, Abwasser oder Friedhof gelten besondere Regeln. Nach dem Kommunalabgabengesetz (KAG) sollen die Gebühren die Kosten decken, und zu den Kosten gehören hier auch angemessene Abschreibungen und eine Verzinsung des eingesetzten Kapitals.[20] An dieser Stelle rechnet also auch die Kameralistik mit Wertverlust.
Nimmt eine solche Einrichtung mehr ein, als sie kostet, landet der Überschuss in einer Sonderrücklage[21] und kommt über niedrigere Gebühren in späteren Jahren den Gebührenzahlern zugute. Die Wasserversorgung ist also kein Sparschwein, aus dem die Stadt andere Wünsche bezahlen kann.
Wenn es anders kommt als geplant
Kein Haushalt geht exakt auf. Dafür gibt es Werkzeuge:
- Deckungsfähigkeit und Budgets: Ansätze können zu Budgets zusammengefasst werden, etwa für einen Fachbereich.[19] Gibt die Verwaltung an einer Stelle mehr aus, gleicht sie das an einer anderen Stelle im selben Budget aus.
- Haushaltsreste: Investitionen bleiben verfügbar, bis sie bezahlt sind. Wird ein Bau nicht im geplanten Jahr fertig, wandert das Geld ins nächste Jahr, bei Bauten längstens bis zum Ende des zweiten Jahres nach der Inbetriebnahme. Im Verwaltungshaushalt geht das nur, wenn ein Ansatz ausdrücklich als übertragbar gekennzeichnet ist.[22] Hohe Haushaltsreste sind ein Hinweis, dass die Verwaltung mehr plant, als sie bauen kann.
- Über- und außerplanmäßige Ausgaben: Überplanmäßig heißt, der Ansatz reicht nicht. Außerplanmäßig heißt, es gibt gar keinen Ansatz. Beides ist nur erlaubt, wenn die Ausgabe unabweisbar ist und das Geld an anderer Stelle eingespart oder zusätzlich eingenommen wird. Bei erheblichen Beträgen muss der Rat zustimmen.[23] Was „erheblich“ ist, regelt meist die Geschäftsordnung.
- Nachtragshaushalt: Droht trotz aller Sparmöglichkeiten ein Fehlbetrag, sind erhebliche zusätzliche Ausgaben oder ungeplante Investitionen nötig, oder sollen Stellen geschaffen werden, die nicht im Stellenplan stehen, muss die Gemeinde ihre Haushaltssatzung ändern.[24]
- Verpflichtungsermächtigungen (VE): Ein Schulneubau dauert drei Jahre, der Vertrag mit der Baufirma wird aber heute unterschrieben. Eine VE erlaubt der Gemeinde, heute Verträge zu schließen, die sie erst in den nächsten Jahren bezahlt, in der Regel höchstens drei Jahre im Voraus.[25] VE binden künftige Haushalte. Ein Blick in ihre Übersicht zeigt, wie viel vom Geld der nächsten Jahre schon verplant ist.
Schulden, Kassenkredite und Rücklagen
- Investitionskredite: Kredite gibt es nur im Vermögenshaushalt und nur für Investitionen, für Zuschüsse zu Investitionen anderer und zur Umschuldung. Ihr Gesamtbetrag muss von der Rechtsaufsicht genehmigt werden. Sie verweigert die Genehmigung in der Regel, wenn die Kredite nicht zur dauernden Leistungsfähigkeit der Gemeinde passen.[15]
- Kassenkredite: Sie sind der Dispo der Gemeinde. Sie überbrücken kurze Engpässe, etwa wenn die Gewerbesteuer erst später im Jahr eingeht. Ihr Höchstbetrag steht in der Haushaltssatzung und soll ein Sechstel der Einnahmen des Verwaltungshaushalts nicht übersteigen.[26] Bei der Musterstadt wären das 6 Mio. €. Kassenkredite sind keine Finanzierung. Braucht eine Gemeinde sie dauerhaft, ist das ein Alarmsignal.
- Rücklagen: Die allgemeine Rücklage ist das Sparbuch der Gemeinde. Sie soll mindestens 1 % der Ausgaben des Verwaltungshaushalts betragen, gemessen am Durchschnitt der drei Vorjahre (Mindestrücklage), damit die Kasse immer zahlen kann. Darüber hinaus soll die Gemeinde für künftige Investitionen ansparen, statt alles mit Krediten zu bezahlen.[21] Bei einem Verwaltungshaushalt in der Größe der Musterstadt sind das gut 300.000 €.
- Schulden der Töchter: Stadtwerke, Wohnungsbaugesellschaften oder Zweckverbände haben eigene Schulden, die im Haushalt der Stadt nicht auftauchen. Ihre Wirtschaftspläne liegen dem Haushaltsplan aber bei.[10] Wer wissen will, wie verschuldet die Stadt wirklich ist, muss sie mitzählen.
Was der Stadtrat entscheidet – und was nicht
- Der Haushalt ist Politik in Zahlen. Man nennt ihn auch das „Regierungsprogramm in Zahlen“. Jeder Euro für das eine fehlt beim anderen. Wer politisch etwas bewegen will, muss es im Haushalt verankern.
- Der Rat gibt die Richtung vor. Die Verwaltung braucht klare Richtungsentscheidungen: Soll das Freibad erhalten werden? Sollen alle Schulen bis 2030 eine Photovoltaikanlage bekommen? Wie viel ist uns die Vereinsförderung wert?
- Kein Mikromanagement. Laufende Angelegenheiten, die keine grundsätzliche Bedeutung haben und keine erheblichen Verpflichtungen erwarten lassen, erledigt der erste Bürgermeister in eigener Zuständigkeit.[27] Die Verwaltung klärt Details in den Fachbereichen. Der Rat muss nicht die Marke des Kopierpapiers bestimmen.
- Der Spielraum ist kleiner, als er aussieht. Viel Geld ist gebunden: Personal, Kreisumlage und Pflichtaufgaben wie Schulgebäude, Kinderbetreuung, Feuerwehr, Wasser und Abwasser. Gestalten kann der Rat vor allem bei den freiwilligen Leistungen (Schwimmbad, Bücherei, Musikschule, Kultur, Vereinsförderung) und bei den Investitionen. Wird das Geld knapp, wird meist hier zuerst gekürzt.
- Wer mehr will, sagt, woher es kommt. Ein guter Haushaltsantrag enthält einen Deckungsvorschlag: Welche andere Ausgabe sinkt oder welche Einnahme steigt?
- Transparenz einfordern. Verwaltung und Politik brauchen verständliche Informationen. Der Rat kann Kennzahlen, Übersichten und regelmäßige Berichte zum Stand des Haushalts im laufenden Jahr verlangen.
Checkliste für den ersten Haushalt
- Den Vorbericht lesen.
- Ist die Zuführung höher als die Tilgung? Wie groß ist die freie Finanzspanne, und wie entwickelt sie sich im Finanzplan?
- Wohin entwickeln sich Schulden und Rücklagen in den nächsten fünf Jahren?
- Welche großen Projekte stehen im Investitionsprogramm, wann, und mit welchen Folgekosten für Personal, Energie und Unterhalt?
- Wie hoch sind die Haushaltsreste? Wie viel von den geplanten Investitionen des Vorjahres wurde tatsächlich gebaut?
- Wie weit liegen Ansatz und Ergebnis früherer Jahre auseinander?
- Wie entwickeln sich Personalkosten und Kreisumlage?
- Wie stehen die Stadtwerke und anderen Beteiligungen da?
- Fragen stellen. Die Kämmerei erklärt ihren Haushalt in der Regel gern. Viele Parteien und kommunalpolitische Vereinigungen bieten außerdem Seminare für neue Mandatsträger an.
Kleines Glossar
- Ansatz: der geplante Betrag für eine Einnahme oder Ausgabe.
- Außerplanmäßige Ausgabe: eine Ausgabe, für die es keinen Ansatz gibt.
- Deckungsvorschlag: Angabe, wie eine zusätzliche Ausgabe bezahlt werden soll.
- Doppik: doppelte Buchführung in Konten, wie bei Unternehmen. Die Alternative zur Kameralistik.
- Einzelplan: einer der zehn großen Aufgabenbereiche des Haushalts (0 bis 9).
- Finanzplan: Planung über fünf Jahre, mit dem Investitionsprogramm.
- Freie Finanzspanne: Zuführung minus ordentliche Tilgung. Das Geld, das die Gemeinde aus eigener Kraft investieren kann.
- Freiwillige Leistung: eine Aufgabe, zu der die Gemeinde nicht verpflichtet ist, etwa ein Schwimmbad.
- Gesamtdeckung: Alle Einnahmen decken gemeinsam alle Ausgaben.
- Haushaltsrest: ein nicht verbrauchter Ansatz, der ins nächste Jahr übertragen wird.
- Haushaltssatzung: die kurze Satzung, mit der der Rat den Haushalt beschließt.
- Haushaltsstelle: die Nummer eines Ansatzes aus Gliederung und Gruppierung.
- Hebesatz: Mit ihm bestimmt die Gemeinde die Höhe der Grund- und Gewerbesteuer. Das Finanzamt setzt einen Messbetrag fest, die Gemeinde multipliziert ihn mit ihrem Hebesatz.
- KAG: Kommunalabgabengesetz, regelt Gebühren, Beiträge und örtliche Steuern der Kommunen.
- Kämmerer: Leiter der Finanzverwaltung (Kämmerei).
- Kassenkredit: kurzfristiger Kredit zur Überbrückung, der Dispo der Gemeinde.
- Kreisumlage: Abgabe der Gemeinden an den Landkreis. Ihre Höhe beschließt der Kreistag.
- Mindestzuführung: Die Zuführung muss mindestens die ordentliche Tilgung decken.
- Nachtragshaushalt: eine Änderung der Haushaltssatzung im laufenden Jahr.
- Rechtsaufsichtsbehörde: die staatliche Aufsicht über die Gemeinde, meist das Landratsamt.
- Rücklage: das Ersparte der Gemeinde.
- Schlüsselzuweisungen: Geld vom Land im kommunalen Finanzausgleich. Steuerschwache Gemeinden bekommen mehr.
- Stellenplan: Liste aller Stellen für Beamte und Angestellte.
- Überplanmäßige Ausgabe: eine Ausgabe, die über dem Ansatz liegt.
- Verpflichtungsermächtigung (VE): Erlaubnis, heute Verträge zu schließen, die in künftigen Jahren bezahlt werden.
- Vermögenshaushalt (VmHH): der Teil des Haushalts für Investitionen, Kredite, Tilgung und Rücklagen.
- Verwaltungshaushalt (VwHH): der Teil des Haushalts für den laufenden Betrieb.
- Vorbericht: die Zusammenfassung am Anfang des Haushaltsplans.
- Zuführung: der Überschuss des Verwaltungshaushalts, der in den Vermögenshaushalt fließt.
Transparenzhinweis
Dieser Artikel wurde mit starker KI-Unterstützung erstellt. Alle Inhalte wurden jedoch von mir überprüft und gegebenenfalls korrigiert.
Einzelnachweise
-
Wissenschaftliche Dienste des Deutschen Bundestages: Kameralistik und Doppik im Rahmen der Haushaltswirtschaft von Gebietskörperschaften via bundestag.de, 29.09.2025. ↩↩
-
Ralf Ruppert: 24 Kommunen halten am alten System fest via inFranken.de, 28.08.2017. ↩↩
-
Art. 61 GO – Allgemeine Haushaltsgrundsätze via Bayern.Recht, abgerufen am 03.10.2026. ↩↩↩↩
-
Art. 63 GO – Haushaltssatzung via Bayern.Recht, abgerufen am 03.10.2026. ↩↩↩
-
Art. 65 GO – Erlaß der Haushaltssatzung via Bayern.Recht, abgerufen am 03.10.2026. ↩↩↩
-
Art. 110 GO – Rechtsaufsichtsbehörden via Bayern.Recht, abgerufen am 03.10.2026. ↩
-
Art. 102 GO – Rechnungslegung, Jahresabschluss via Bayern.Recht, abgerufen am 03.10.2026. ↩↩↩
-
Art. 103 GO – Örtliche Prüfungen via Bayern.Recht, abgerufen am 03.10.2026. ↩
-
Art. 69 GO – Vorläufige Haushaltsführung via Bayern.Recht, abgerufen am 03.10.2026. ↩
-
§ 2 KommHV-Kameralistik – Bestandteile des Haushaltsplans, Anlagen via Bayern.Recht, abgerufen am 03.10.2026. ↩↩
-
§ 5 KommHV-Kameralistik – Einzelpläne via Bayern.Recht, abgerufen am 03.10.2026. ↩
-
§ 1 KommHV-Kameralistik – Inhalt des Haushaltsplans via Bayern.Recht, abgerufen am 03.10.2026. ↩
-
§ 87 KommHV-Kameralistik – Begriffsbestimmungen via Bayern.Recht, abgerufen am 03.10.2026. ↩↩
-
§ 22 KommHV-Kameralistik – Haushaltsausgleich via Bayern.Recht, abgerufen am 03.10.2026. ↩↩
-
Art. 71 GO – Kredite via Bayern.Recht, abgerufen am 03.10.2026. ↩↩
-
Bayerisches Staatsministerium des Innern: Gliederungsplan für die Haushalte der Gemeinden und Gemeindeverbände (Anlage 1 zur VVKommHSyst-Kameralistik) via verkuendung-bayern.de, abgerufen am 03.10.2026. ↩
-
Bayerisches Staatsministerium des Innern: Gruppierungsplan für die Haushalte der Gemeinden und Gemeindeverbände (Anlage 2 zur VVKommHSyst-Kameralistik) via verkuendung-bayern.de, abgerufen am 03.10.2026. ↩
-
Art. 62 GO – Grundsätze der Einnahmebeschaffung via Bayern.Recht, abgerufen am 03.10.2026. ↩
-
§ 16 KommHV-Kameralistik – Grundsatz der Gesamtdeckung, Bildung von Budgets via Bayern.Recht, abgerufen am 03.10.2026. ↩↩
-
Art. 8 KAG – Benutzungsgebühren via Bayern.Recht, abgerufen am 03.10.2026. ↩
-
§ 20 KommHV-Kameralistik – Allgemeine Rücklage und Sonderrücklagen via Bayern.Recht, abgerufen am 03.10.2026. ↩↩
-
§ 19 KommHV-Kameralistik – Übertragbarkeit via Bayern.Recht, abgerufen am 03.10.2026. ↩
-
Art. 66 GO – Planabweichungen via Bayern.Recht, abgerufen am 03.10.2026. ↩
-
Art. 68 GO – Nachtragshaushaltssatzungen via Bayern.Recht, abgerufen am 03.10.2026. ↩
-
Art. 67 GO – Verpflichtungsermächtigungen via Bayern.Recht, abgerufen am 03.10.2026. ↩
-
Art. 73 GO – Kassenkredite via Bayern.Recht, abgerufen am 03.10.2026. ↩
-
Art. 37 GO – Zuständigkeit der ersten Bürgermeisterinnen und Bürgermeister via Bayern.Recht, abgerufen am 03.10.2026. ↩
-
Art. 70 GO – Mittelfristige Finanzplanung via Bayern.Recht, abgerufen am 03.10.2026. ↩